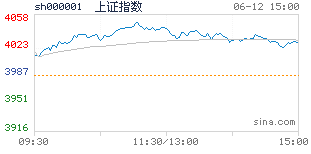
在全球经济复苏动能分化、国内稳增长政策持续发力的背景下,A股市场近期呈现结构性分化特征。2023年10月12日,上证指数微涨0.12%,但深成指与创业板指分别下跌0.47%和1.06%,显示资金在板块间快速轮动。这一现象背后,既是宏观经济数据边际改善的支撑,也是资金在政策导向与风险偏好博弈下的主动选择。对于配资交易者而言,理解板块驱动逻辑、优化资金结构,成为穿越波动周期的关键。
### 一、板块驱动逻辑拆解:基本面、政策与资金行为共振
1. **科技成长:政策红利与业绩兑现的双重催化**
半导体、人工智能等硬科技板块今日逆势走强,主要受国产替代政策加速落地推动。例如,某国产GPU龙头公司中标某大型数据中心项目,带动板块情绪升温。同时,三季报预告显示,部分细分领域(如光模块、设备材料)业绩增速超50%,验证行业高景气度。资金行为上,北向资金今日净流入12亿元,集中加仓半导体设备赛道,而融资余额连续三日增加,显示杠杆资金对成长板块的偏好未减。
2. **消费复苏:基本面修复与估值修复的博弈**
白酒、旅游等消费板块冲高回落,反映市场对经济复苏节奏的分歧。一方面,9月社零数据同比增长4.8%,餐饮收入增速回升至13.8%,显示线下消费场景持续修复;另一方面,茅台等龙头公司批价波动引发资金对渠道库存的担忧。从资金结构看,元鼎证券公募基金三季度加仓消费板块,但ETF份额净赎回,显示长期资金与短期交易型资金行为分化。
3. **能源转型:政策定调与资金避险的平衡**
新能源板块(光伏、风电)今日调整,但储能赛道逆势上涨。政策层面,国家能源局发布《新型电力系统发展蓝皮书》,明确储能作为核心环节的地位;而资金行为上,产业资本通过定增增持储能企业,同时两融余额占比降至历史低位,反映资金从高估值赛道向确定性标的迁移。
### 二、关键赛道与公司分析:结构性机会的挖掘
- **华为产业链**:受Mate 60系列手机热销影响,某光学镜头供应商三季报业绩超预期,带动消费电子板块反弹。配资交易者可关注供应链中具备技术壁垒的细分龙头,但需警惕产能过剩风险。
- **创新药**:某ADC药物龙头公司授权海外权益,单日涨幅超8%。政策端,医保谈判规则优化利好创新药企,但研发失败率仍是主要风险点。
### 三、中期判断与潜在风险
**中期判断**:当前市场处于“政策底”向“盈利底”过渡阶段,科技成长与消费复苏仍是主线,但需警惕板块间“高切低”带来的波动。配资交易者应聚焦业绩确定性强的细分赛道,优化杠杆比例(建议不超过1:3),避免追高。
**潜在风险点**:
1. **估值风险**:创业板指PE(TTM)已回升至历史50%分位,若三季报业绩不及预期,可能引发回调;
2. **政策风险**:地产政策放松力度不及预期可能拖累金融板块表现;
3. **流动性风险**:美联储加息周期延长或导致北向资金阶段性流出。
在存量博弈环境下在线配资开户,配资交易需以基本面为锚,结合资金行为动态调整仓位,方能在波动中把握结构性机遇。